2025年中国农业机械产业链图谱及投资布局分析 渔业机械全景解读
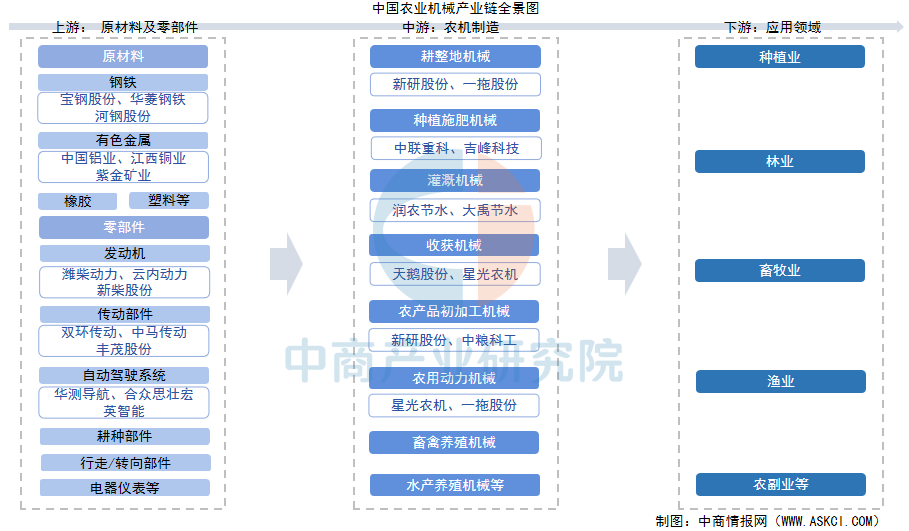
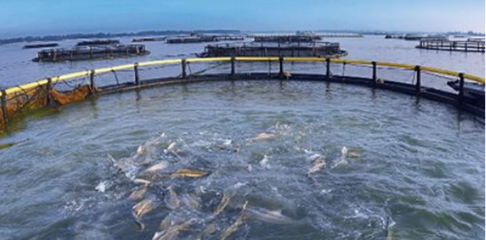
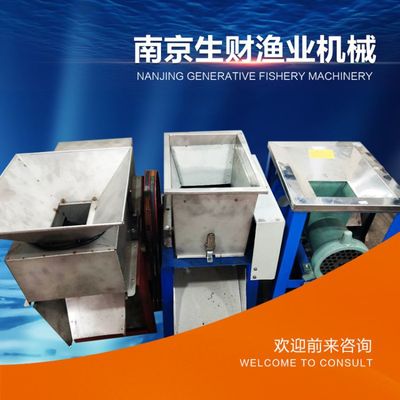
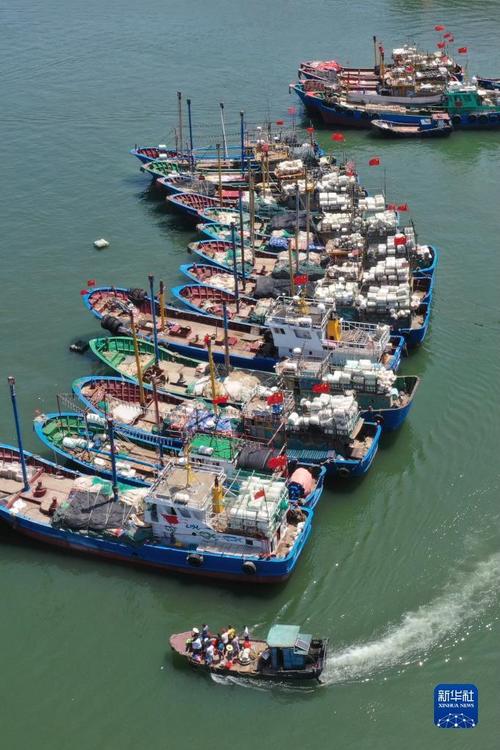
一、渔业机械产业链全景图\n\n渔业机械作为农业机械的重要分支,覆盖从养殖、捕捞到加工的全流程。2025年的产业链图谱可划分为上游原材料与零部件、中游整机制造、下游应用与服务三大环节。\n\n上游:钢材、铝合金、工程塑料、橡胶等原材料;发动机、电机、液压系统、传动装置、传感器、控制器等核心零部件。\n\n中游:整机制造,细分为:\n- 养殖机械:增氧机、投饵机、水质监测设备、网箱清洗机、清塘机等;\n- 捕捞机械:起网机、绞纲机、钓机、吸鱼泵、探鱼仪等;\n- 加工机械:去鳞机、剖切机、鱼丸机、干燥设备、冷链设备等;\n- 辅助机械:渔船动力系统、导航通信设备、冷藏保鲜装置。\n\n产业链全景图示例如下(文字描述):上游零部件→中游整机→下游水产养殖户、捕捞企业、加工厂、流通服务商,配套金融、维修、培训等服务。\n\n## 二、渔业机械市场现状\n\n2023年中国渔业机械市场规模约120亿元,预计2025年将突破160亿元,复合增长率约10%-12%。增长驱动包括:水产品消费持续上升、传统养殖向工厂化循环水转型、劳动力成本上升倒逼机械化、国家农机补贴扩大覆盖。\n\n主要细分市场中,增氧机与投饵机占比最大(约35%),水质监测与智能控制设备增长最快(年增25%以上)。\n\n## 三、产业链上游分析\n\n上游原材料中,钢材与铝合金占整机成本的40%-50%,价格波动直接影响利润。核心零部件(如耐腐蚀电机、高精度传感器)仍部分依赖进口,尤其高端水质分析探头、智能控制器。未来国产替代是降低成本的关键。\n\n## 四、产业链中游-渔业机械重点企业与竞争格局\n\n养殖机械:\n- 广东博宇、浙江富地、大连汇新;湖泊及沿海众多中小型厂商。产品同质化较强,价格竞争激烈。\n- 智能增氧机、自动投饵系统向物联网、远程控制方向升级。\n\n捕捞机械:\n- 上海鱼机所、大连海洋大学下属企业、舟山等地专用设备厂。远洋捕捞机械技术门槛较高,日本、挪威品牌占高端市场份额。\n- 国内吸鱼泵、起网机已实现国产化,智能化探鱼系统崭露头角。\n\n加工机械:\n- 山东、福建、广东的食品机械厂转产渔业加工设备;产品包括去鳞去内脏机、鱼糜生产线等。\n- 大型成套设备仍以进口为主,中小型单机国产替代率较高。\n\n竞争格局:行业集中度低,前五大企业合计份额不足25%。多数企业规模小、研发投入低,未来将发生并购整合。\n\n## 五、产业链下游需求端\n\n下游包括:水产养殖户/企业(占比60%)、捕捞公司(20%)、水产加工厂(15%)、其他(5%)。\n\n工厂化循环水养殖(RAS)的推广成为关键增长点:每万立方米养殖水体需配备增氧、投饵、水质监控、尾水处理等设备,投资额约200-400万元,其中机械占比达30%。深远海网箱养殖同样催生大型起网机、自动投饵船、水下机器人等新需求\n\n## 六、2025年投资布局建议\n\n1. 优先级一:智能养殖设备产业竞争激烈,机会多:研发具有(AI)识别的精确投饵系统、集成的多参数水质传感器;; 可以持续差异化及出海推向东南亚国家。\n\n2. 模式一:面向加工设备:自动剖鱼机、鱼丸成型。愿意集中投入自动化创新改造;面对劳动力稀缺“用工贵”:专用精密性急需引进消化合资开发规模达产值高需求达到双重红利? \n\n3.海洋牧场配套下服务如 *创新洗网机?改装深水以及配套国产深水的报警救生生态防治和视觉监测系统和智慧处置中心监测组合生产方案营销平台服务优化商业模式。(比如:整个租赁并获利。租借:发展数字)可以尝试 \
如若转载,请注明出处:http://www.jsq568.com/product/40.html
更新时间:2026-10-03 02:05:12